


Immigration
8/10/2026
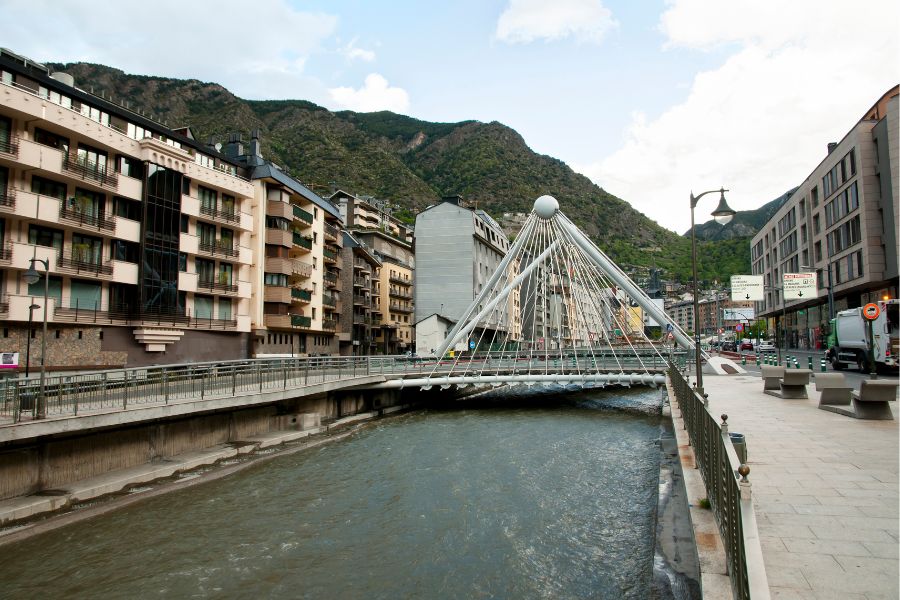
Situada entre Francia y España, Andorra atrae cada año a más inversores y expatriados que desean adquirir un inmueble. Muchos de ellos se preguntan si es posible financiar allí una compra mediante un crédito y en qué condiciones. La respuesta es sí: los bancos andorranos conceden préstamos hipotecarios tanto a residentes como a no residentes. No obstante, el mercado sigue siendo más exigente que en Francia, con una aportación más elevada, un expediente reforzado, plazos bancarios más largos y, para los compradores extranjeros, un marco de adquisición estrictamente regulado desde 2025. Esta guía detalla las condiciones, los tipos, los bancos prestamistas y los trámites a seguir.
Andorra cuenta con un sistema bancario sólido y regulado, supervisado por la Autoritat Financera Andorrana (AFA). Las entidades locales ofrecen soluciones de financiación variadas, tanto para los particulares residentes en el Principado como para los compradores extranjeros.
La financiación de un inmueble es, por tanto, accesible siempre que se presente un expediente serio. Los bancos andorranos conceden créditos a residentes y no residentes, pero las condiciones difieren sensiblemente entre estos dos perfiles. Un residente suele beneficiarse de condiciones más flexibles gracias a su arraigo local, mientras que un no residente debe aportar más garantías.
Para un residente andorrano, el banco solicita principalmente un justificante de ingresos estables, un contrato de trabajo o una actividad profesional local, así como una situación financiera saneada. Un historial bancario sin incidencias e ingresos regulares suelen bastar para presentar un expediente admisible.
Para un no residente, el análisis del expediente es más estricto. Los bancos actúan con mayor cautela y evitan asumir riesgos cuando el prestatario reside en el extranjero. Exigen una aportación personal más elevada, una garantía hipotecaria sólida y pruebas de ingresos en el extranjero.
Los perfiles de riesgo y las personas con prohibición bancaria no pueden acceder a un crédito hipotecario en Andorra. Es necesario disponer de ingresos fijos y presentar un historial bancario sólido. El nivel de aportación exigido varía según las entidades, pero suele ser más elevado para un comprador no residente que lo que se practica habitualmente en Francia.
En la práctica, la mayoría de los bancos andorranos limitan las cuotas mensuales a alrededor del 35 % de los ingresos, pero este umbral responde a la política interna de cada entidad y no a una norma legal: cada banco fija sus propios ratios. Este ratio de esfuerzo corresponde a la relación entre las cargas de reembolso y los ingresos netos regulares del prestatario. Un endeudamiento superior a este umbral en el momento de la solicitud suele bloquear el acceso al crédito.
Un no residente que desee adquirir un inmueble en Andorra debe obtener una autorización de inversión extranjera inmobiliaria, la autorització d'inversió estrangera immobiliària. Desde 2025, esta autorización está limitada: un inversor extranjero, en principio, solo puede adquirir, a lo largo de un período de diez años, una única vivienda más un número limitado de bienes (hasta dos apartamentos y sus anexos, o seis plazas de aparcamiento). Algunas inversiones quedan excluidas, en particular las destinadas al alquiler turístico, y la autorización puede denegarse por motivos de orden público o de protección del mercado de la vivienda.
Los bancos andorranos ofrecen tres grandes tipos de préstamos hipotecarios. El préstamo a tipo fijo garantiza cuotas mensuales constantes durante toda la duración del crédito, al margen de las fluctuaciones de los mercados: es la opción que ofrece mayor estabilidad y previsibilidad. El préstamo a tipo variable ajusta sus cuotas en función de un índice de referencia, con un potencial de ahorro si los tipos bajan, pero con riesgo de subida en caso contrario. El préstamo mixto combina un primer período a tipo fijo seguido de un período a tipo variable.
Los tipos de los créditos hipotecarios andorranos a tipo variable están indexados al Euribor, el índice de referencia de los tipos interbancarios de la zona euro. El tipo aplicado corresponde al Euribor más un margen, fijado por cada entidad según el perfil del prestatario. Como el Euribor evoluciona de forma permanente, el tipo de un préstamo variable se revisa según la periodicidad elegida, a menudo cada año para el Euribor a 12 meses.
Los tipos aplicados varían según las entidades y evolucionan con el mercado: no existe una tabla común a los bancos andorranos. El tipo obtenido depende del perfil del prestatario (residencia, ingresos, aportación), de la duración del préstamo y del tipo de interés elegido, y se negocia caso por caso. Para comparar las ofertas, lo más fiable sigue siendo consultar varias entidades, algunas de las cuales ofrecen simuladores en línea.
Tres entidades concentran la mayor parte de las solicitudes de crédito hipotecario en el principado: Andbank, MoraBanc y Creand. Todas están reguladas por la AFA, lo que garantiza un entorno seguro y transparente. BancSabadell d'Andorra, filial del grupo español, completa la oferta para los compradores que ya mantienen una relación con este grupo.
Andbank acompaña especialmente a los inversores internacionales con soluciones personalizadas y ofrece préstamos tanto a tipo fijo como a tipo variable. MoraBanc se distingue por su flexibilidad y sus simuladores en línea, que permiten estimar rápidamente la capacidad de endeudamiento. Creand, la antigua Crèdit Andorrà, ofrece paquetes que a menudo incluyen el seguro y la gestión patrimonial, con un porcentaje de financiación determinado según el perfil y el expediente del prestatario.
Los bancos andorranos ofrecen también créditos con una garantía hipotecaria cuyo importe puede personalizarse según las necesidades y los recursos del prestatario.
| Banco | Puntos fuertes | Perfiles concernidos |
|---|---|---|
| Andbank | Soluciones personalizadas, préstamos a tipo fijo o variable | Inversores internacionales |
| MoraBanc | Flexibilidad, simuladores en línea para estimar la capacidad de endeudamiento | Prestatarios que desean una primera estimación rápida |
| Creand | Paquetes que a menudo incluyen el seguro y la gestión patrimonial | Proyectos inmobiliarios integrados en una estrategia patrimonial |
| BancSabadell d'Andorra | Filial del grupo Sabadell | Clientes que ya mantienen una relación con el grupo |
El importe financiado, el plazo de amortización y el tipo de interés los fija cada entidad según el perfil y el expediente del prestatario.
La constitución del expediente supone reunir varios documentos justificativos. Los documentos que se solicitan habitualmente son los siguientes:
Más allá de estos documentos, el banco exige una garantía para cubrir el riesgo de impago. Esta garantía adopta con mayor frecuencia la forma de una hipoteca sobre el bien financiado. También se solicita a menudo un seguro de amortización, que cubre el capital pendiente en caso de imprevisto. A continuación, el banco procede a la evaluación del expediente, analizando en particular la solvencia del prestatario y el valor del bien antes de formular una oferta de préstamo.
El proceso de financiación sigue una lógica precisa, que conviene anticipar para evitar sorpresas desagradables. Las principales etapas son las siguientes:
Los no residentes deben tener en cuenta además las verificaciones contra el blanqueo, que alargan los plazos, y las obligaciones declarativas francesas. La apertura de una cuenta bancaria en Andorra debe así declararse a la administración tributaria francesa, al igual que, en su caso, los ingresos obtenidos del bien y su valor a efectos del IFI.
La compra de un bien en Andorra se inscribe a menudo en una estrategia patrimonial más amplia. La fiscalidad andorrana, reconocida por su moderación, constituye uno de los principales atractivos para los inversores extranjeros. No obstante, el comprador extranjero debe tener en cuenta el impuesto sobre la inversión extranjera inmobiliaria, cuyo tipo es del 6 % del valor real del bien en el caso de una vivienda, y del 10 % por encima de los límites de adquisición autorizados. El convenio fiscal de no doble imposición firmado entre Francia y Andorra ofrece asimismo un marco claro para el tratamiento de los ingresos inmobiliarios, lo que aporta seguridad al proyecto de los compradores franceses.
El pago de las cuotas mensuales cuenta con otra ventaja práctica: al utilizar Andorra el euro, no se aplica ningún gasto de cambio a los reembolsos efectuados desde Francia, y los protocolos de seguridad establecidos por los bancos garantizan transacciones fiables, ya se encuentre el prestatario en el Principado o en el extranjero.
Financiar una compra inmobiliaria en Andorra desde Francia presenta varias particularidades que conviene integrar desde el principio. La aportación personal exigida es más elevada que en Francia, la documentación contra el blanqueo es más estricta y los plazos bancarios son más largos.
La transposición en Andorra de los estándares europeos de lucha contra el blanqueo ha modificado el proceso de financiación, con verificaciones más exhaustivas sobre el origen de los fondos. Los prestatarios cuyos ingresos son irregulares, con una alternancia de años con y sin ingresos, también encuentran más dificultades para obtener una aprobación. Una buena preparación del expediente y el acompañamiento de un profesional local siguen siendo las mejores bazas para llevar el proyecto a buen término.
Obtener un préstamo inmobiliario en Andorra es un trámite accesible para quien prepara su expediente con cuidado y conoce las condiciones bancarias locales. Entre la elección del banco, la constitución de las garantías, la autorización de inversión para los no residentes, ahora limitada, y las obligaciones declarativas, cada etapa merece anticiparse. Un acompañamiento especializado permite ganar tiempo, dar seguridad a los trámites y negociar condiciones adaptadas a su situación.
¿Desea establecerse e invertir en el Principado? ¡Reserve su llamada gratuita de 30 minutos para hacer balance de su situación!
