


Immigration
8/10/2026
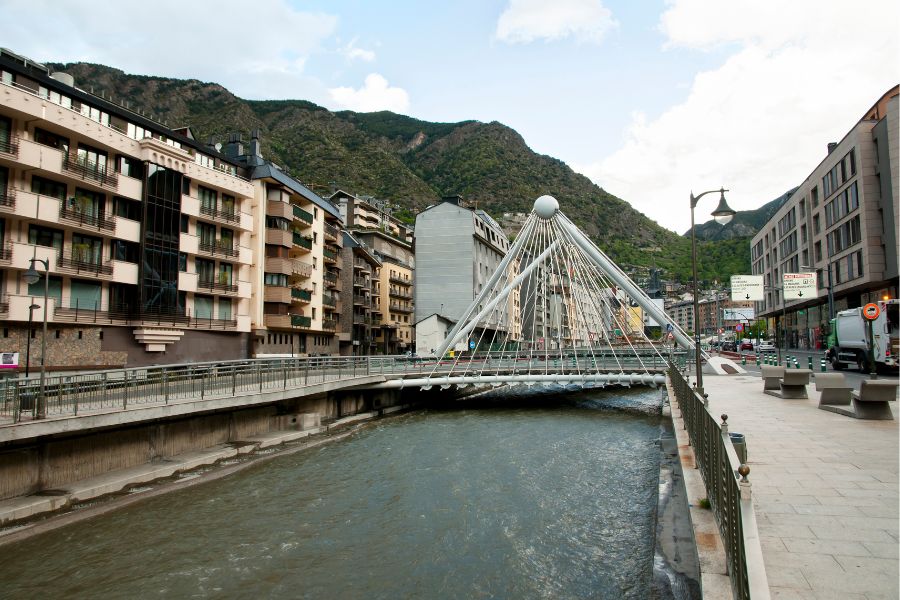
Situada entre França i Espanya, Andorra atrau cada any més inversors i expatriats que hi volen adquirir un bé. Molts d'ells es pregunten si és possible finançar-hi una compra mitjançant un crèdit, i en quines condicions. La resposta és que sí: els bancs andorrans concedeixen préstecs immobiliaris tant als residents com als no-residents. El mercat, però, continua sent més exigent que a França, amb una aportació més elevada, un expedient reforçat, terminis bancaris més llargs i, per als compradors estrangers, un marc d'adquisició estrictament regulat des del 2025. Aquesta guia detalla les condicions, els tipus d'interès, els bancs prestadors i els tràmits que cal seguir.
Andorra disposa d'un sistema bancari sòlid i regulat, supervisat per l'Autoritat Financera Andorrana (AFA). Els establiments locals ofereixen solucions de finançament variades, tant per als particulars residents al Principat com per als compradors estrangers.
El finançament d'un bé immobiliari és, doncs, accessible sempre que es presenti un expedient seriós. Els bancs andorrans concedeixen crèdits als residents i als no-residents, però les condicions difereixen sensiblement entre aquests dos perfils. Un resident es beneficia generalment de condicions més flexibles gràcies al seu arrelament local, mentre que un no-resident ha d'aportar més garanties.
Per a un resident andorrà, el banc demana principalment un justificant d'ingressos estables, un contracte de treball o una activitat professional local, així com una situació financera sanejada. Un historial bancari sense incidents i uns ingressos regulars solen ser suficients per muntar un expedient admissible.
Per a un no-resident, l'anàlisi de l'expedient és més estricta. Els bancs mostren més prudència i eviten assumir riscos quan el prestatari resideix a l'estranger. Exigeixen una aportació personal més elevada, una garantia hipotecària sòlida i proves d'ingressos a l'estranger.
Els perfils de risc i les persones amb prohibició bancària no poden optar a un crèdit immobiliari a Andorra. Cal disposar d'ingressos fixos i presentar un historial bancari sòlid. El nivell d'aportació exigit varia segons els establiments, però generalment és més elevat per a un comprador no-resident que el que es practica habitualment a França.
A la pràctica, la majoria dels bancs andorrans limiten les quotes mensuals al voltant del 35 % dels ingressos, però aquest llindar depèn de la política interna de cada establiment i no d'una norma legal: cada banc fixa els seus propis ràtios. Aquest esforç financer correspon a la relació entre les càrregues d'amortització i els ingressos nets regulars del prestatari. Un endeutament superior a aquest llindar en el moment de la sol·licitud bloqueja generalment l'accés al crèdit.
Un no-resident que vulgui adquirir un bé a Andorra ha d'obtenir una autorització d'inversió estrangera immobiliària, l'autorització d'inversió estrangera immobiliària. Des del 2025, aquesta autorització està limitada: un inversor estranger només pot adquirir, en principi, al llarg d'un període de deu anys, un sol habitatge més un nombre limitat de béns (fins a dos apartaments i els seus annexos, o sis places d'aparcament). Alguns tipus d'inversió queden exclosos, especialment els destinats al lloguer turístic, i l'autorització es pot denegar per motius d'ordre públic o de protecció del mercat de l'habitatge.
Els bancs andorrans ofereixen tres grans tipus de préstecs hipotecaris. El préstec a tipus fix garanteix unes quotes mensuals constants durant tota la durada del crèdit, siguin quines siguin les fluctuacions dels mercats: és l'opció que ofereix més estabilitat i previsibilitat. El préstec a tipus variable ajusta les quotes mensuals en funció d'un índex de referència, amb un potencial d'estalvi si els tipus baixen, però amb el risc d'un augment en el cas contrari. El préstec mixt combina un primer període a tipus fix seguit d'un període a tipus variable.
Els tipus dels crèdits immobiliaris andorrans a tipus variable estan indexats a l'Euríbor, l'índex de referència dels tipus interbancaris de la zona euro. El tipus aplicat correspon a l'Euríbor més un marge, fixat per cada establiment segons el perfil del prestatari. Com que l'Euríbor evoluciona constantment, el tipus d'un préstec variable es revisa amb la periodicitat triada, sovint cada any per a l'Euríbor a 12 mesos.
Els tipus aplicats varien segons els establiments i evolucionen amb el mercat: no existeix una taula comuna als bancs andorrans. El tipus obtingut depèn del perfil del prestatari (residència, ingressos, aportació), de la durada del préstec i del tipus d'interès escollit, i es negocia cas per cas. Per comparar les ofertes, el més fiable continua sent consultar diversos establiments, alguns dels quals ofereixen simuladors en línia.
Tres establiments concentren la major part de les sol·licituds de crèdit immobiliari al principat: Andbank, MoraBanc i Creand. Tots estan regulats per l'AFA, cosa que garanteix un entorn segur i transparent. BancSabadell d'Andorra, filial del grup espanyol, completa l'oferta per als compradors que ja tenen relació amb aquest grup.
Andbank acompanya especialment els inversors internacionals amb solucions personalitzades i ofereix préstecs tant a tipus fix com a tipus variable. MoraBanc es distingeix per la seva flexibilitat i els seus simuladors en línia, que permeten estimar ràpidament la capacitat d'endeutament. Creand, l'antiga Crèdit Andorrà, ofereix paquets que sovint inclouen l'assegurança i la gestió patrimonial, amb un percentatge de finançament determinat segons el perfil i l'expedient del prestatari.
Els bancs andorrans també ofereixen crèdits amb una garantia hipotecària l'import de la qual es pot personalitzar segons les necessitats i els recursos del prestatari.
| Banc | Punts forts | Perfils als quals s'adreça |
|---|---|---|
| Andbank | Solucions personalitzades, préstecs a tipus fix o variable | Inversors internacionals |
| MoraBanc | Flexibilitat, simuladors en línia per estimar la capacitat d'endeutament | Prestataris que volen una primera estimació ràpida |
| Creand | Paquets que sovint inclouen l'assegurança i la gestió patrimonial | Projectes immobiliaris integrats en una estratègia patrimonial |
| BancSabadell d'Andorra | Filial del grup Sabadell | Clients que ja tenen relació amb el grup |
L'import finançat, la durada de devolució i el tipus d'interès els fixa cada establiment segons el perfil i l'expedient del prestatari.
La constitució de l'expedient suposa reunir diversos documents justificatius. Els documents que generalment se sol·liciten són els següents:
A més d'aquests documents, el banc exigeix una garantia per cobrir el risc d'impagament. Aquesta garantia pren sovint la forma d'una hipoteca sobre el bé finançat. També se sol·licita sovint una assegurança del prestatari, que cobreix el capital pendent en cas d'imprevist. Tot seguit, el banc procedeix a l'avaluació de l'expedient, analitzant especialment la solvència del prestatari i el valor del bé abans de formular una oferta de préstec.
El procés de finançament segueix una lògica precisa, que és preferible anticipar per evitar sorpreses desagradables. Les principals etapes són les següents:
Els no residents també han de tenir en compte les verificacions contra el blanqueig, que allarguen els terminis, i les obligacions declaratives franceses. L'obertura d'un compte bancari a Andorra s'ha de declarar, així, a l'administració fiscal francesa, igual que, si escau, els rendiments obtinguts del bé i el seu valor a efectes de l'IFI.
La compra d'un bé a Andorra s'inscriu sovint en una estratègia patrimonial més àmplia. La fiscalitat andorrana, reconeguda per la seva moderació, constitueix un dels principals atractius per als inversors estrangers. Tanmateix, l'adquirent estranger ha d'integrar l'impost sobre la inversió estrangera immobiliària, el tipus del qual és del 6 % del valor real del bé per a un habitatge, i del 10 % per sobre dels límits d'adquisició autoritzats. El conveni fiscal de no doble imposició signat entre França i Andorra ofereix, a més, un marc clar per al tractament dels rendiments immobiliaris, cosa que assegura el projecte dels compradors francesos.
El pagament de les mensualitats es beneficia d'un altre avantatge pràctic: com que Andorra utilitza l'euro, no s'aplica cap despesa de canvi als reemborsaments efectuats des de França, i els protocols de seguretat establerts pels bancs garanteixen transaccions fiables, tant si el prestatari es troba al Principat com a l'estranger.
Finançar una compra immobiliària a Andorra des de França presenta diverses particularitats que cal integrar des del principi. L'aportació personal exigida és més elevada que a França, la documentació contra el blanqueig és més exigent i els terminis bancaris són més llargs.
La transposició a Andorra dels estàndards europeus de lluita contra el blanqueig ha modificat el procés de finançament, amb verificacions més aprofundides sobre l'origen dels fons. Els prestataris amb rendiments irregulars, amb alternança d'anys amb i sense ingressos, també troben més dificultats per obtenir una aprovació. Una bona preparació de l'expedient i l'acompanyament d'un professional local continuen sent els millors actius per dur el projecte a bon terme.
Obtenir un préstec immobiliari a Andorra és un tràmit accessible per a qui prepara el seu expedient amb cura i coneix les condicions bancàries locals. Entre l'elecció del banc, la constitució de les garanties, l'autorització d'inversió per als no residents, ara limitada, i les obligacions declaratives, cada etapa mereix ser anticipada. Un acompanyament especialitzat permet guanyar temps, assegurar els tràmits i negociar condicions adaptades a la vostra situació.
Voleu establir-vos i invertir al Principat? Reserveu la vostra trucada gratuïta de 30 minuts per fer el punt sobre la vostra situació!
