


Immigration
8/10/2026
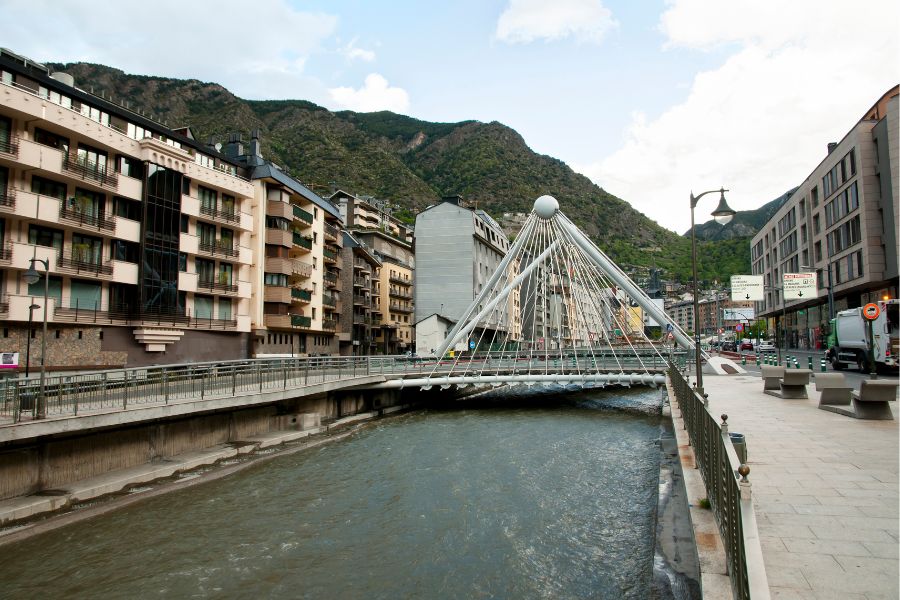
Située entre la France et l'Espagne, l'Andorre attire chaque année davantage d'investisseurs et d'expatriés qui souhaitent y acquérir un bien. Bon nombre d'entre eux se demandent s'il est possible d'y financer un achat par un crédit, et à quelles conditions. La réponse est oui : les banques andorranes accordent des prêts immobiliers aux résidents comme aux non-résidents. Le marché reste toutefois plus exigeant qu'en France, avec un apport plus élevé, un dossier renforcé, des délais bancaires allongés et, pour les acheteurs étrangers, un cadre d'acquisition strictement encadré depuis 2025. Ce guide détaille les conditions, les taux, les banques prêteuses et les démarches à suivre.
L'Andorre dispose d'un système bancaire solide et encadré, supervisé par l'Autoritat Financera Andorrana (AFA). Les établissements locaux proposent des solutions de financement variées, aussi bien pour les particuliers résidant dans la principauté que pour les acheteurs étrangers.
Le financement d'un bien immobilier est donc accessible à condition de présenter un dossier sérieux. Les banques andorranes accordent des crédits aux résidents et aux non-résidents, mais les conditions diffèrent sensiblement entre ces deux profils. Un résident bénéficie généralement de conditions plus souples grâce à son ancrage local, tandis qu'un non-résident doit apporter davantage de garanties.
Pour un résident andorran, la banque demande principalement un justificatif de revenus stables, un contrat de travail ou une activité professionnelle locale, ainsi qu'une situation financière saine. Un historique bancaire sans incident et des revenus réguliers suffisent le plus souvent à monter un dossier recevable.
Pour un non-résident, l'analyse du dossier est plus stricte. Les banques font preuve de davantage de vigilance et évitent de prendre des risques lorsque l'emprunteur réside à l'étranger. Elles exigent un apport personnel plus élevé, une garantie hypothécaire solide et des preuves de revenus à l'étranger.
Les profils à risques et les interdits bancaires ne peuvent pas prétendre à un crédit immobilier en Andorre. Il faut disposer de revenus fixes et présenter un historique bancaire solide. Le niveau d'apport exigé varie selon les établissements, mais il est généralement plus élevé pour un acheteur non-résident que ce qui se pratique habituellement en France.
En pratique, la plupart des banques andorranes limitent les mensualités à environ 35 % des revenus, mais ce seuil relève de la politique interne de chaque établissement et non d'une règle légale : chaque banque fixe ses propres ratios. Ce taux d'effort correspond au rapport entre les charges de remboursement et les revenus nets réguliers de l'emprunteur. Un endettement supérieur à ce seuil au moment de la demande bloque généralement l'accès au crédit.
Un non-résident qui souhaite acquérir un bien en Andorre doit obtenir une autorisation d'investissement étranger immobilier, l'autorització d'inversió estrangera immobiliària. Depuis 2025, cette autorisation est plafonnée : un investisseur étranger ne peut en principe acquérir, sur une période de dix ans, qu'un seul logement plus un nombre limité de biens (jusqu'à deux appartements et leurs annexes, ou six places de parking). Certains investissements sont exclus, notamment ceux destinés à la location touristique, et l'autorisation peut être refusée pour des motifs d'ordre public ou de protection du marché du logement.
Les banques andorranes proposent trois grands types de prêts hypothécaires. Le prêt à taux fixe garantit des mensualités constantes sur toute la durée du crédit, quelles que soient les fluctuations des marchés : c'est l'option qui offre le plus de stabilité et de prévisibilité. Le prêt à taux variable ajuste ses mensualités en fonction d'un indice de référence, avec un potentiel d'économies si les taux baissent, mais un risque de hausse dans le cas contraire. Le prêt mixte combine une première période à taux fixe suivie d'une période à taux variable.
Les taux des crédits immobiliers andorrans à taux variable sont indexés sur l'Euribor, l'indice de référence des taux interbancaires de la zone euro. Le taux appliqué correspond à l'Euribor auquel s'ajoute une marge, fixée par chaque établissement selon le profil de l'emprunteur. Comme l'Euribor évolue en permanence, le taux d'un prêt variable est révisé selon la périodicité choisie, souvent chaque année pour l'Euribor 12 mois.
Les taux pratiqués varient selon les établissements et évoluent avec le marché : il n'existe pas de grille commune aux banques andorranes. Le taux obtenu dépend du profil de l'emprunteur (résidence, revenus, apport), de la durée du prêt et du type de taux choisi, et se négocie au cas par cas. Pour comparer les offres, le plus fiable reste de consulter plusieurs établissements, dont certains proposent des simulateurs en ligne.
Trois établissements concentrent l'essentiel des demandes de crédit immobilier dans la principauté : Andbank, MoraBanc et Creand. Tous sont régulés par l'AFA, ce qui garantit un environnement sûr et transparent. BancSabadell d'Andorra, filiale du groupe espagnol, complète l'offre pour les acheteurs déjà en relation avec ce groupe.
Andbank accompagne particulièrement les investisseurs internationaux avec des solutions personnalisées et propose des prêts à taux fixe comme à taux variable. MoraBanc se distingue par sa flexibilité et ses simulateurs en ligne, qui permettent d'estimer rapidement sa capacité d'emprunt. Creand, l'ancienne Crèdit Andorrà, propose des packages incluant souvent l'assurance et la gestion patrimoniale, avec une quotité de financement déterminée selon le profil et le dossier de l'emprunteur.
Les banques andorranes proposent également des crédits assortis d'une garantie hypothécaire dont le montant peut être personnalisé selon les besoins et les ressources de l'emprunteur.
La constitution du dossier suppose de réunir plusieurs pièces justificatives. Les documents généralement demandés sont les suivants :
Au-delà de ces pièces, la banque exige une garantie pour couvrir le risque de non-remboursement. Cette garantie prend le plus souvent la forme d'une hypothèque sur le bien financé. Une assurance emprunteur, qui couvre le capital restant dû en cas d'imprévu, est également fréquemment demandée. La banque procède ensuite à l'évaluation du dossier, en analysant notamment la solvabilité de l'emprunteur et la valeur du bien avant de formuler une offre de prêt.
Le parcours de financement suit une logique précise, qu'il est préférable d'anticiper pour éviter les mauvaises surprises. Les principales étapes sont les suivantes :
Les non-résidents doivent aussi tenir compte des vérifications anti-blanchiment, qui allongent les délais, et des obligations déclaratives françaises. L'ouverture d'un compte bancaire en Andorre doit ainsi être déclarée à l'administration fiscale française, tout comme, le cas échéant, les revenus tirés du bien et sa valeur au titre de l'IFI.
L'achat d'un bien en Andorre s'inscrit souvent dans une stratégie patrimoniale plus large. La fiscalité andorrane, réputée pour sa modération, constitue l'un des principaux attraits pour les investisseurs étrangers. L'acquéreur étranger doit toutefois intégrer l'impôt sur l'investissement étranger immobilier, dont le taux est de 6 % de la valeur réelle du bien pour un logement, et de 10 % au-delà des limites d'acquisition autorisées. La convention fiscale de non double imposition signée entre la France et l'Andorre offre par ailleurs un cadre clair pour le traitement des revenus fonciers, ce qui sécurise le projet des acheteurs français.
Le paiement des mensualités bénéficie d'un autre avantage pratique : l'Andorre utilisant l'euro, aucun frais de change ne s'applique aux remboursements effectués depuis la France, et les protocoles de sécurité mis en place par les banques garantissent des transactions fiables, que l'emprunteur se trouve dans la principauté ou à l'étranger.
Financer un achat immobilier en Andorre depuis la France présente plusieurs particularités qu'il faut intégrer dès le départ. L'apport personnel exigé est plus élevé qu'en France, la documentation anti-blanchiment est renforcée et les délais bancaires sont plus longs.
La transposition en Andorre des standards européens de lutte contre le blanchiment a modifié le parcours de financement, avec des vérifications plus poussées sur l'origine des fonds. Les emprunteurs dont les revenus sont irréguliers, avec une alternance d'années avec et sans revenus, rencontrent également plus de difficultés à obtenir un accord. Une bonne préparation du dossier et l'accompagnement d'un professionnel local restent les meilleurs atouts pour mener le projet à son terme.
Obtenir un prêt immobilier en Andorre est une démarche accessible pour qui prépare son dossier avec soin et connaît les conditions bancaires locales. Entre le choix de la banque, la constitution des garanties, l'autorisation d'investissement pour les non-résidents, désormais plafonnée, et les obligations déclaratives, chaque étape mérite d'être anticipée. Un accompagnement spécialisé permet de gagner du temps, de sécuriser les démarches et de négocier des conditions adaptées à votre situation.
Vous souhaitez vous implanter et investir dans la principauté ? Réservez votre appel gratuit de 30 minutes afin de faire le point sur votre situation !
